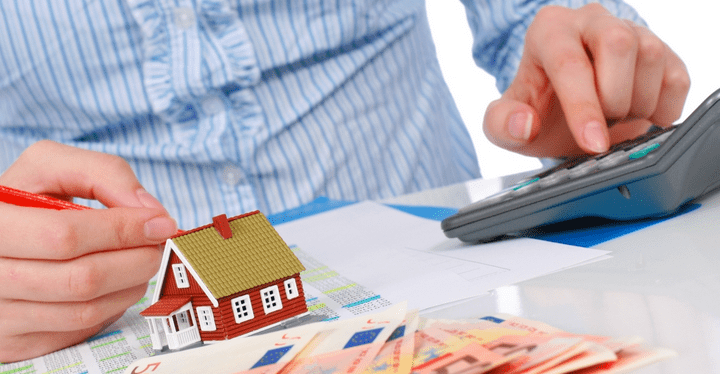
Податок на продаж нежитлового приміщення: що варто знати
При продажу нежитлового приміщення в Україні, власники зобов’язані сплатити податок на прибуток, який обчислюється на основі отриманої від продажу суми. Цей податок є обов’язковим для всіх, хто здійснює операції з нежитловою нерухомістю, такою як комерційні будівлі, офісні приміщення, складські простори та інші.
Основна ставка податку на прибуток в Україні становить 18%. Проте, існує ряд винятків і пільг, які можуть зменшити суму оподаткування. Наприклад, якщо власник приміщення володіє ним більше п’яти років, він має право на звільнення від оподаткування. Також, якщо отримана сума від продажу буде використана для придбання іншої нерухомості протягом двох років, то також може бути застосована пільга.
Для розрахунку податку на прибуток від продажу нежитлового приміщення необхідно знати його вартість на момент продажу, а також вартість на момент його придбання. Різниця між цими сумами буде вважатися прибутком, на який нараховується податок.
Окрім податку на прибуток, власники нежитлових приміщень також зобов’язані сплатити податок на нерухоме майно. Його розмір визначається залежно від категорії приміщення та його площі. Зазвичай, цей податок становить невелику частку від вартості нерухомості і сплачується щорічно.
Важливо враховувати всі податкові обов’язки при продажу нежитлового приміщення, оскільки невиконання цих обов’язків може призвести до штрафів та інших негативних наслідків. Рекомендується звернутися до фахівців, які мають досвід у сфері оподаткування нерухомості, для отримання консультації та правильного розрахунку податків.
Не забувайте, що правила оподаткування можуть змінюватися, тому слід стежити за оновленнями законодавства та звертатися до актуальної інформації. Все це допоможе вам уникнути неприємностей і забезпечити правильне виконання податкових зобов’язань при продажу нежитлового приміщення.
 Нерухомість Кропивницький
 Продам Нерухомість Кропивницький